Domain inneneckenkelle.de kaufen?
Wir ziehen mit dem Projekt
inneneckenkelle.de um.
Sind Sie am Kauf der Domain
inneneckenkelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inneneckenkelle.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
SIRADOS Kalkulationshandbuch Maler, Putz und Trockenbau, RatgeberDas SIRADOS Kalkulationshandbuch für Maler, Putz und Trockenbau ist ein unverzichtbares Nachschlagewerk für Handwerker, die rechtssichere Texte und zuverlässige Kalkulationspreise für ihre Angebote benötigen. Dieses umfassende Handbuch bietet eine Vielzahl von vorformulierten Angebotstexten und vorkalkulierten Preisen, die speziell auf die Bedürfnisse der Gewerke zugeschnitten sind. Mit über 2.100 Positionen aus Neubau und Altbau erhalten Sie rechtlich einwandfreie Leistungsbeschreibungen sowie detaillierte Kalkulationsanteile für Lohn, Material, Geräte und Einheitspreise. Darüber hinaus sind Zeitwerte in Stunden und Minuten sowie gewerkespezifische Löhne enthalten, um eine präzise Kalkulation zu gewährleisten. Die Preise basieren auf der aktuellen Baupreisdokumentation von SIRADOS und beinhalten regionale Ortsfaktoren zur Anpassung an lokale Preisniveaus. Diese 7. komplett überarbeitete Auflage ist ein wertvolles Hilfsmittel für alle, die im Bauwesen tätig sind und ihre Wettbewerbsfähigkeit steigern möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maurer, Peter: Peter Maurer - Terra DepositaPeter Maurer - Terra Deposita , Peter Maurers Fotoarbeit Terra Deposita entfaltet unerwartete Perspektiven auf alltägliche Landschaften. Was zunächst harmlos, teilweise gar idyllisch und malerisch erscheint - Wiesen, verlassene Strassen und stille Orte -, verbirgt im Wortsinn tieferliegende Geschichten und ökologische Schäden von grosser Tragweite. Diese Bilder zeigen nicht einfach Augenblicke in der Natur, sondern bilden einen Spiegel menschlichen Handelns und seiner Folgen: das Deponieren schädlicher, teilweise hochgiftiger Abfälle in der Umwelt. Maurer nutzt das Licht der Dämmerung oder gar die nächtliche Dunkelheit und ungewöhnliche Bildausschnitte, um gesellschaftliche und ökologische Themen ins Bewusstsein zu rücken; er hat eine eigenständige Sprache gefunden, um seiner eigenen Beunruhigung Ausdruck zu verleihen. Konsequent angewendet, verwandelt sich sein Inventar 'belasteter Standorte' in ein Panorama der verlorenen Unschuld. Dieses Buch zeigt 70 Aufnahmen aus Peter Maurers 2020-2022 entstandener Serie Terra Deposita , begleitet von einem Text des Kurators und Fotospezialisten Peter Pfrunder sowie Informationen zu den dokumentierten schadstoffbelasteten Orten. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20250320, Autoren: Maurer, Peter, Fotograph: Maurer, Peter, Seitenzahl/Blattzahl: 144, Abbildungen: 80 farbige Abbildungen, Keyword: Abfalldeponie; Doukentarfotografie; Fotografie; Peter Maurer; Peter Pfrunder; Schweizer Fotografie; Umwelt; Umweltbelastung; Umweltschäden; Ökologie; Ökologische Altlasten; Ökologische Schäden, Fachschema: Schweiz / Kunst, Architektur, Museen, Design~Schweiz~Fotografie / Dokumentarfotografie, Geschichte, Fachkategorie: Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 270, Höhe: 17, Gewicht: 836, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
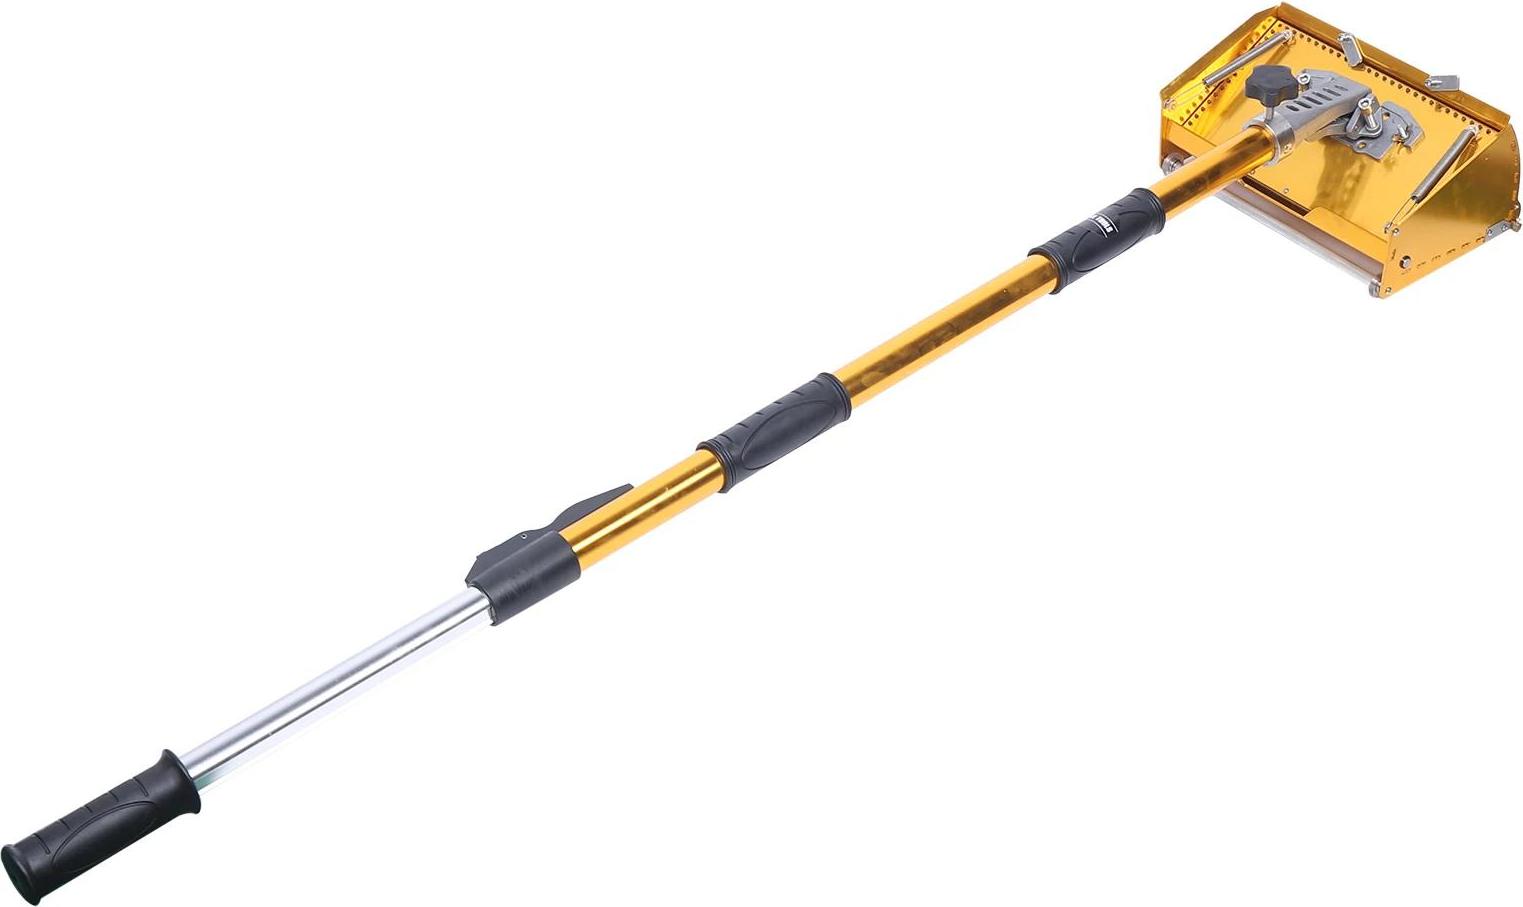
Trockenbau Flat Finisher - Taping Werkzeug - Teleskopstiel 102-163 cm - Für Gipskarton/Spachtelmasse - Profiqualität - GelbTrockenbau-Flachspachtel-Box mit Teleskopstange - effizientes, sauberes Verspachteln in Profi-QualitätDiese vielseitige Handwerkzeug-Lösung vereinfacht das Auftragen und Glätten von Spachtelmasse an Wänden und Decken. Die große Spachtelbox, die präzise Feder-Druckplatte und die verstellbare Stange sorgen für gleichmäßige Ergebnisse bei weniger Aufwand - ideal für schnelle, saubere Flächen in leuchtendem Gelb. Warum dieses Werkzeug überzeugtGroße Kapazität für längere Arbeitsintervalle ohne NachfüllenTeleskopstange von 105-168 cm für Arbeiten in unterschiedlichen HöhenGleichmäßige Oberfläche dank Doppel-Feder und einstellbarer DruckplatteFlexible Bedienung mit Rollenlauf und schwenkbarem KopfRobustes Leichtgewicht aus Aluminiumlegierung und SilikonLeichte Reinigung durch große BoxöffnungWeit kompatibel mit gängigen Mud-Pumps Mehr Fläche pro FüllungDie großvolumige Spachtelbox fasst mehr Material, sodass größere Bereiche in einem Durchgang bearbeitet werden können. Arbeiten in jeder Höhe300,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Kalkulationshandbuch Maler, Putz und Trockenbau, RatgeberDas SIRADOS Kalkulationshandbuch für Maler, Putz und Trockenbau ist ein unverzichtbares Nachschlagewerk für Handwerker, die rechtssichere Texte und zuverlässige Kalkulationspreise für ihre Angebote benötigen. Dieses umfassende Handbuch bietet eine Vielzahl von vorformulierten Angebotstexten und vorkalkulierten Preisen, die speziell auf die Bedürfnisse der Gewerke zugeschnitten sind. Mit über 2.100 Positionen aus Neubau und Altbau erhalten Sie rechtlich einwandfreie Leistungsbeschreibungen sowie detaillierte Kalkulationsanteile für Lohn, Material, Geräte und Einheitspreise. Darüber hinaus sind Zeitwerte in Stunden und Minuten sowie gewerkespezifische Löhne enthalten, um eine präzise Kalkulation zu gewährleisten. Die Preise basieren auf der aktuellen Baupreisdokumentation von SIRADOS und beinhalten regionale Ortsfaktoren zur Anpassung an lokale Preisniveaus. Diese 7. komplett überarbeitete Auflage ist ein wertvolles Hilfsmittel für alle, die im Bauwesen tätig sind und ihre Wettbewerbsfähigkeit steigern möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maurer, Peter: Peter Maurer - Terra DepositaPeter Maurer - Terra Deposita , Peter Maurers Fotoarbeit Terra Deposita entfaltet unerwartete Perspektiven auf alltägliche Landschaften. Was zunächst harmlos, teilweise gar idyllisch und malerisch erscheint - Wiesen, verlassene Strassen und stille Orte -, verbirgt im Wortsinn tieferliegende Geschichten und ökologische Schäden von grosser Tragweite. Diese Bilder zeigen nicht einfach Augenblicke in der Natur, sondern bilden einen Spiegel menschlichen Handelns und seiner Folgen: das Deponieren schädlicher, teilweise hochgiftiger Abfälle in der Umwelt. Maurer nutzt das Licht der Dämmerung oder gar die nächtliche Dunkelheit und ungewöhnliche Bildausschnitte, um gesellschaftliche und ökologische Themen ins Bewusstsein zu rücken; er hat eine eigenständige Sprache gefunden, um seiner eigenen Beunruhigung Ausdruck zu verleihen. Konsequent angewendet, verwandelt sich sein Inventar 'belasteter Standorte' in ein Panorama der verlorenen Unschuld. Dieses Buch zeigt 70 Aufnahmen aus Peter Maurers 2020-2022 entstandener Serie Terra Deposita , begleitet von einem Text des Kurators und Fotospezialisten Peter Pfrunder sowie Informationen zu den dokumentierten schadstoffbelasteten Orten. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20250320, Autoren: Maurer, Peter, Fotograph: Maurer, Peter, Seitenzahl/Blattzahl: 144, Abbildungen: 80 farbige Abbildungen, Keyword: Abfalldeponie; Doukentarfotografie; Fotografie; Peter Maurer; Peter Pfrunder; Schweizer Fotografie; Umwelt; Umweltbelastung; Umweltschäden; Ökologie; Ökologische Altlasten; Ökologische Schäden, Fachschema: Schweiz / Kunst, Architektur, Museen, Design~Schweiz~Fotografie / Dokumentarfotografie, Geschichte, Fachkategorie: Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 270, Höhe: 17, Gewicht: 836, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.